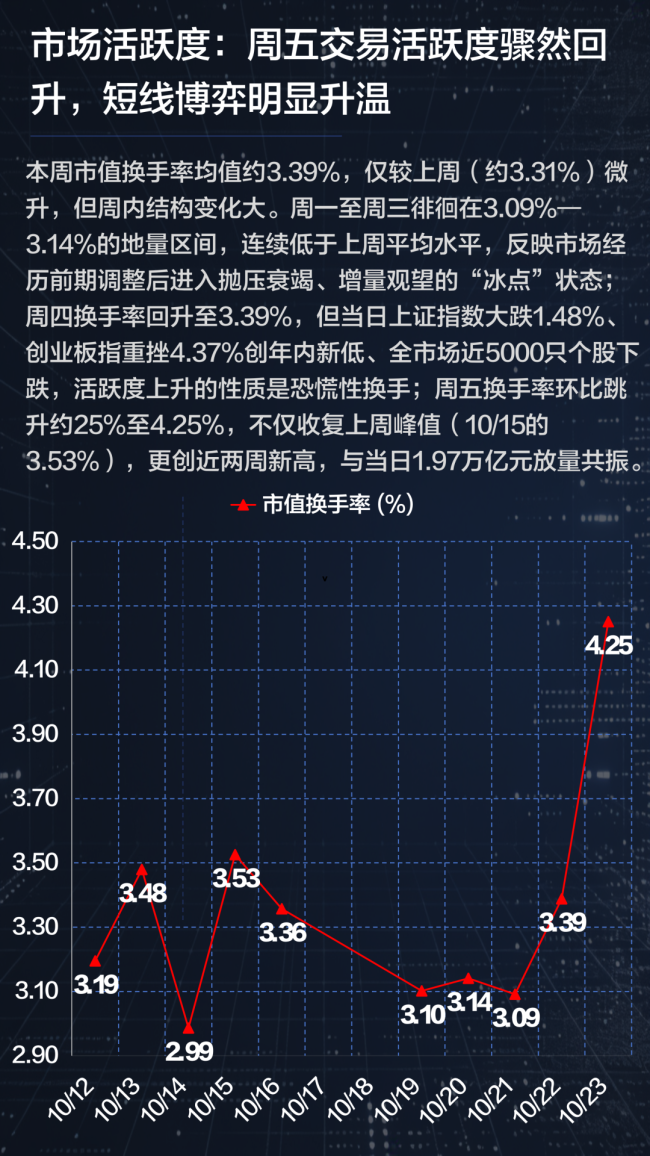
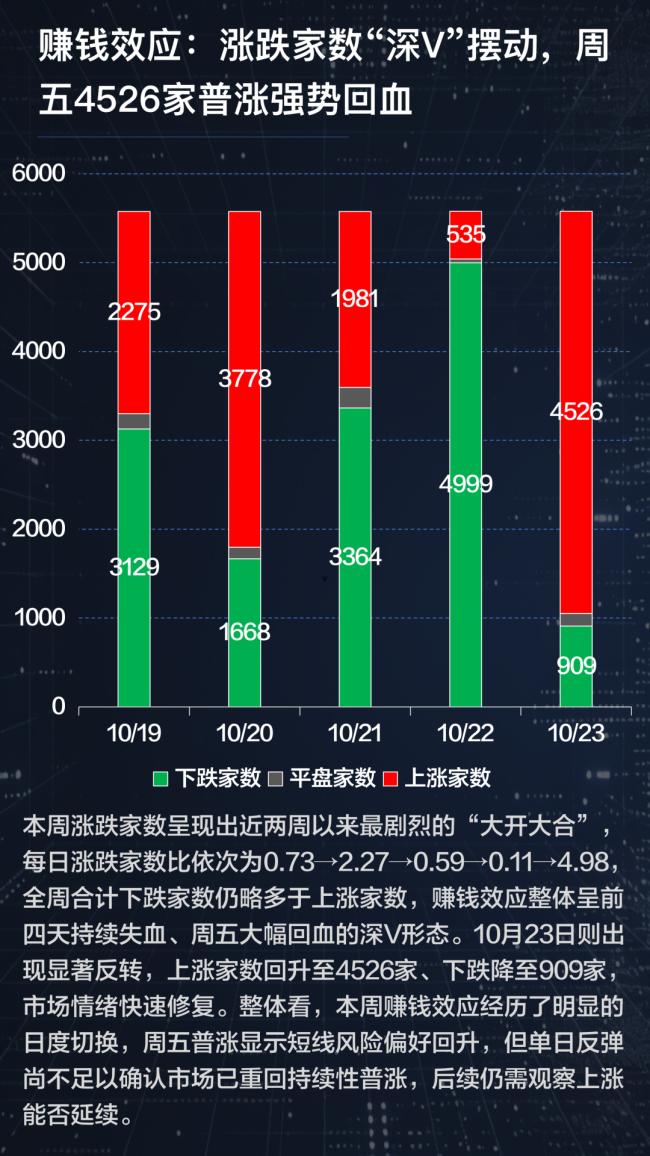
周四,近5000只个股下跌,创业板指单日重挫4.37%;周五,4526只个股上涨,84只个股涨停,沪指反弹0.89%,两市成交额逼近2万亿元。
仅仅两个交易日,A股市场便从普遍下跌切换至大面积反弹。对于市场而言,这不仅是一周行情的戏剧性收尾,也意味着市场情绪、资金博弈和个股表现都经历了快速变化。
但反弹不等于反转。回看10月19日至23日这一周,指数表现、成交变化与个股涨跌共同勾勒出一幅更复杂的市场图景:调整压力集中释放后,资金重新活跃,结构性机会与个股风险依然并存。
大盘环境:周四急跌、周五反弹,市场还没有走出分化
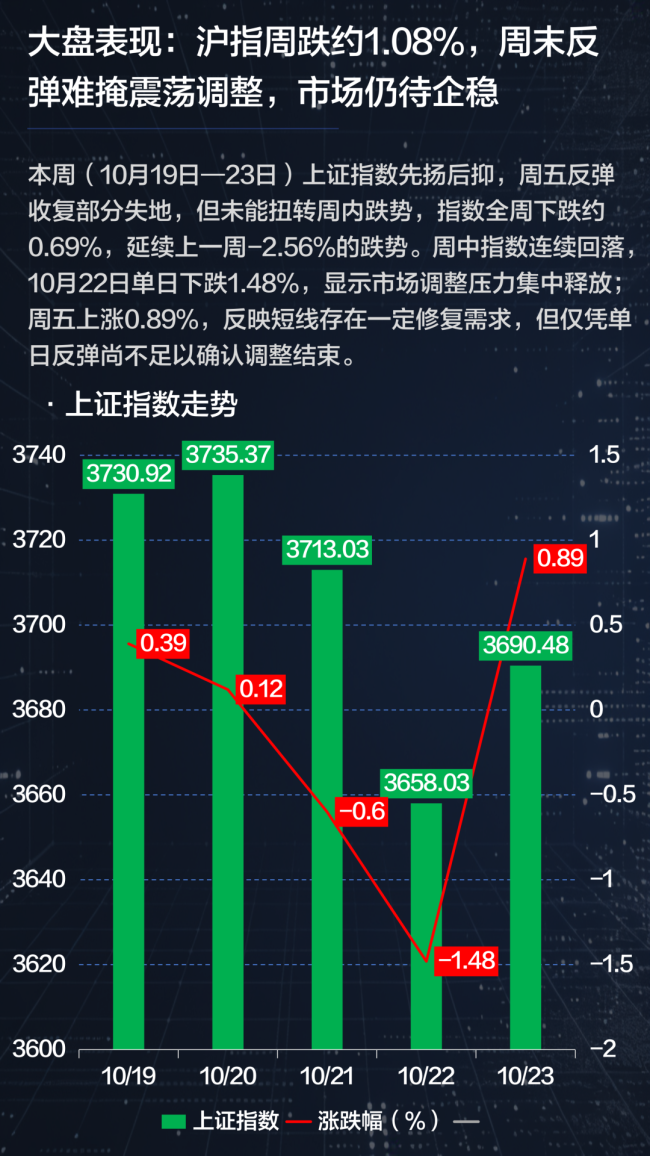
本周A股的波动,周四成为一个明显的转折点。此前三个交易日,市场整体以震荡为主;22日,上证指数下跌1.48%,深证成指下跌2.96%,创业板指下跌4.37%,市场调整明显加剧。23日,三大指数集体反弹,沪指上涨0.89%,深证成指上涨2.79%,创业板指上涨4.16%,部分失地得到收复。
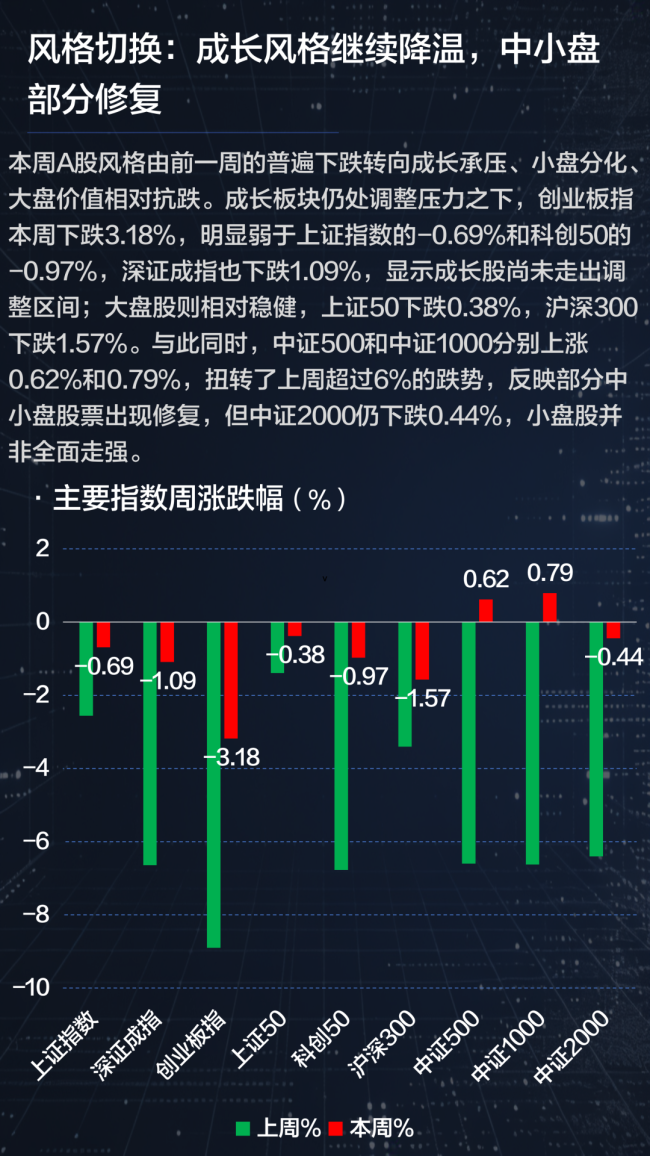
不过,指数反弹并不意味着市场风格已经全面转强。全周上证指数下跌约0.69%,创业板指下跌3.18%,沪深300下跌1.57%;中证500和中证1000则分别上涨0.62%和0.79%。大盘蓝筹与部分中小盘指数表现不同,说明资金并未沿着单一方向行动。
从周四的集中调整,到周五的快速修复,市场情绪出现明显变化。但要判断调整是否结束,还需要观察后续指数能否企稳,以及反弹能否在更多板块中延续。
成交速览:下跌时放量,反弹时再放量,资金博弈升温
成交额记录了本周行情的另一条线索。
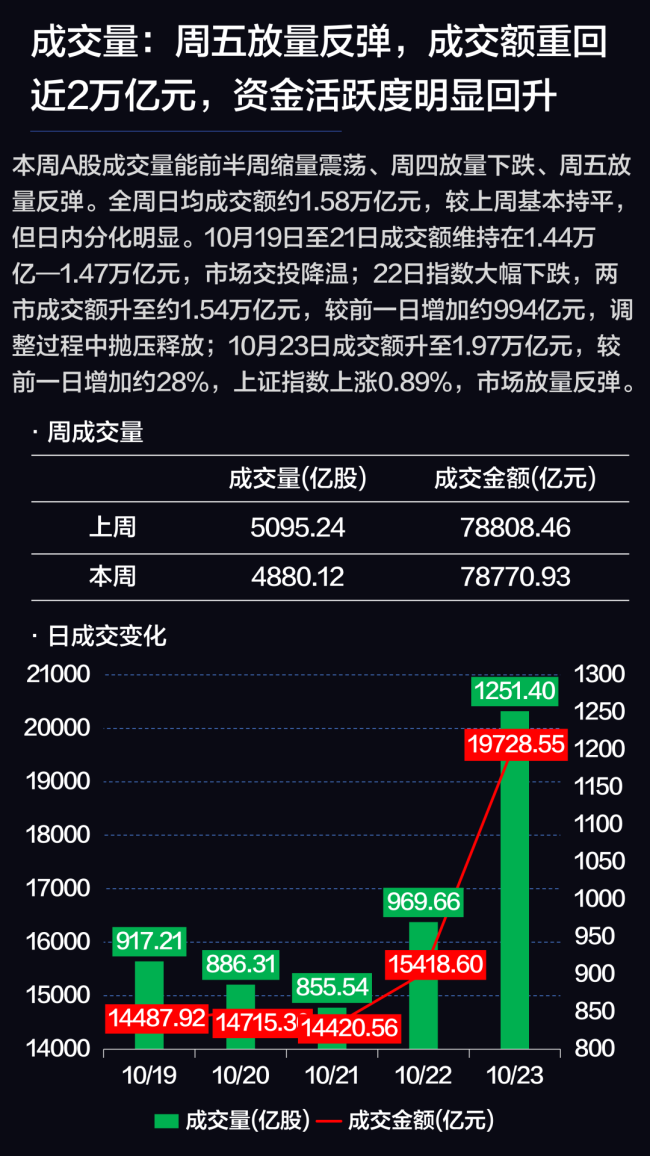
周一至周三,两市日成交额维持在1.44万亿至1.47万亿元,市场交投相对平淡。22日周四,伴随指数下跌,两市成交额升至约1.54万亿元,较前一交易日增加近千亿元。23日,成交额进一步升至约1.97万亿元,环比增长约28%,与市场反弹同步发生。
从全周看,两市成交额合计约7.88万亿元,与上周基本持平。总量变化不大,但周内交易节奏明显加快:周四放量下跌,周五放量反弹,显示市场参与度和短线博弈热度均有所回升。
然而,放量本身并不能直接说明资金已经形成一致方向。下跌时的放量可能伴随抛压释放,反弹时的放量则可能包含抄底、回补和短线交易等多种行为。接下来,成交能否维持活跃、指数能否与成交形成更稳定的配合,将比单日放量更值得关注。
涨跌速览:从普遍下跌到大面积上涨,结构性分化仍在
如果说指数反映的是市场整体表现,那么个股涨跌家数更直接地呈现市场参与的实际感受。
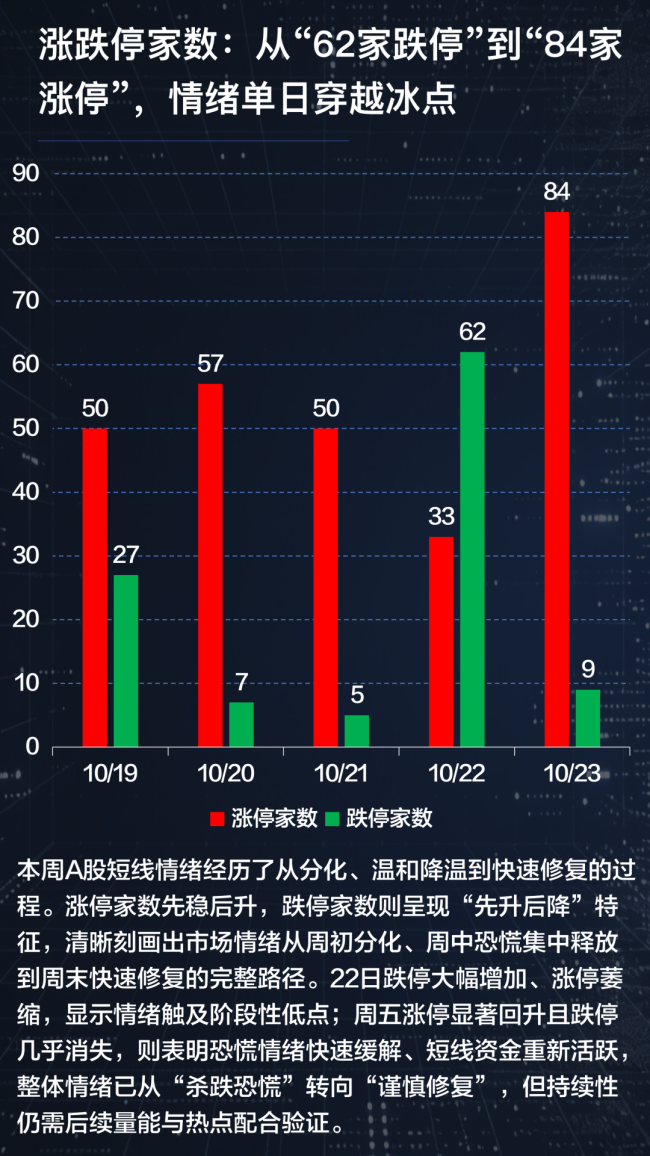
22日,全市场4999只个股下跌、535只上涨;23日,上涨家数迅速升至4526只,下跌降至909只,涨停家数也从周四的33家回升至84家。一天之间,市场赚钱效应出现明显反转。
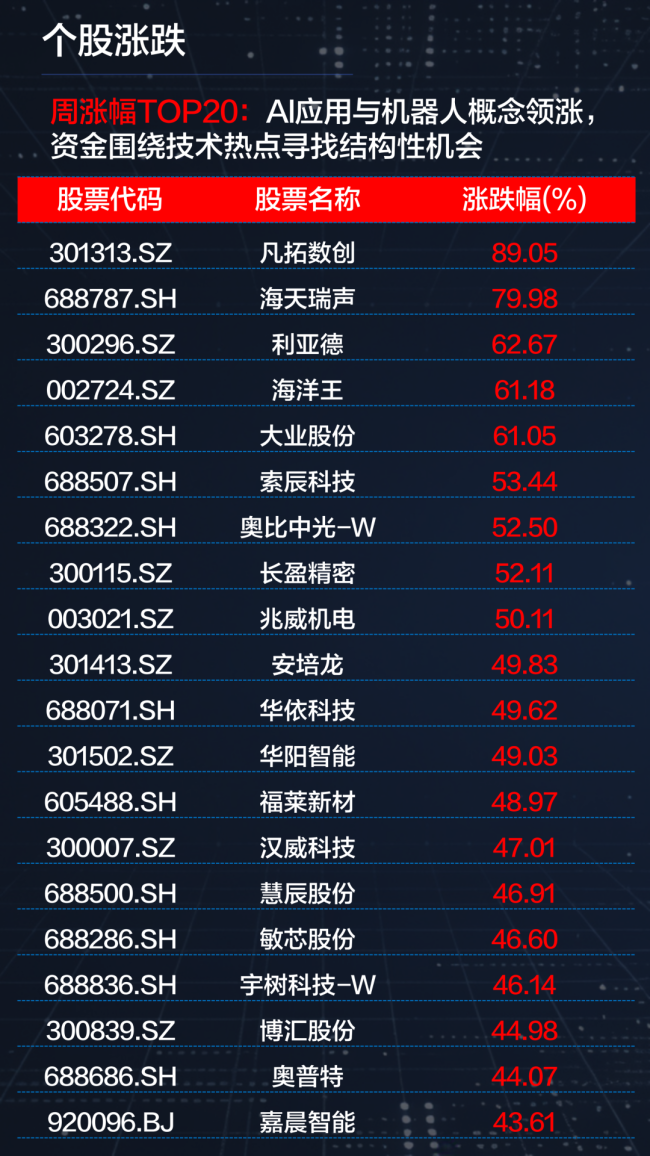
个股热点方面,凡拓数创周涨89.05%,海天瑞声上涨79.98%,利亚德上涨62.67%;索辰科技、奥比中光、长盈精密、兆威机电等也进入涨幅前列。AI应用、机器视觉、机器人及智能硬件相关题材表现活跃,部分科技成长股成为资金关注的焦点。
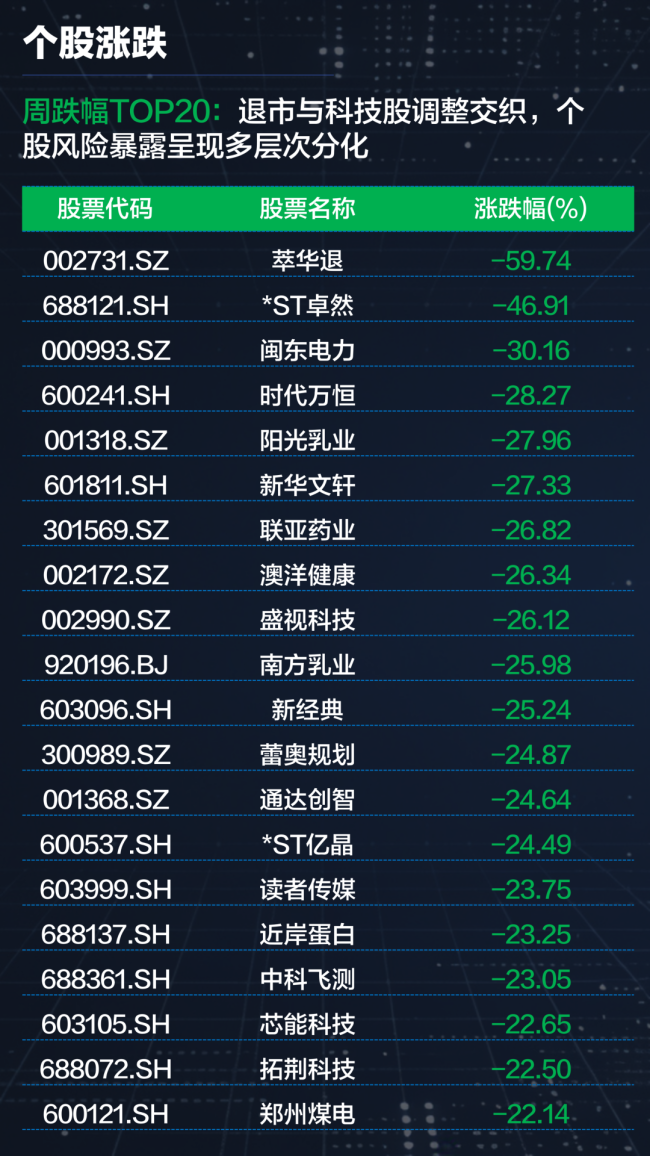
但另一面同样值得注意,萃华退周跌59.74%,*ST卓然下跌46.91%,部分消费、传媒及半导体设备个股也出现较大回撤。
本周的关键词因此不是简单的“普涨”或“普跌”,而是剧烈切换中的结构性分化。周五的大面积上涨修复了短线情绪,但热点能否持续、强势股能否形成板块联动,也还有待后续行情验证。
下周关注重点:政策、产业事件与财报交织,反弹成色仍待检验
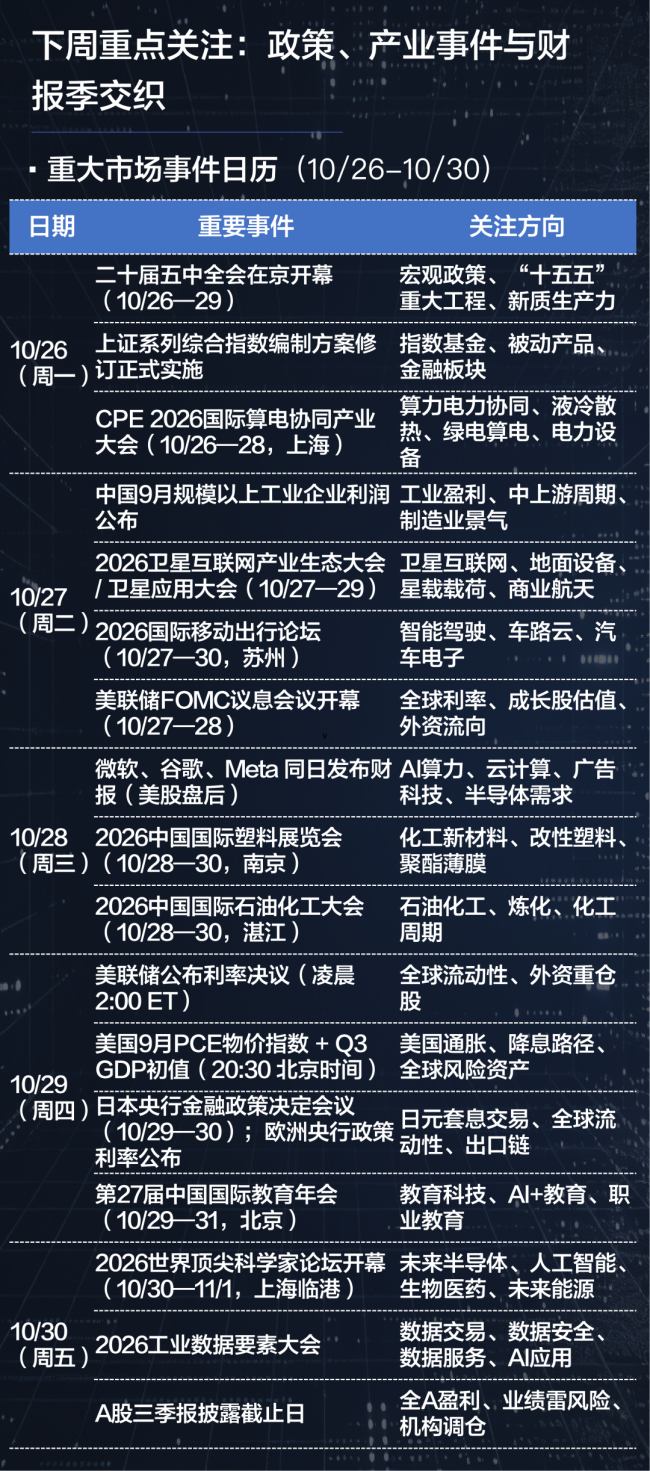
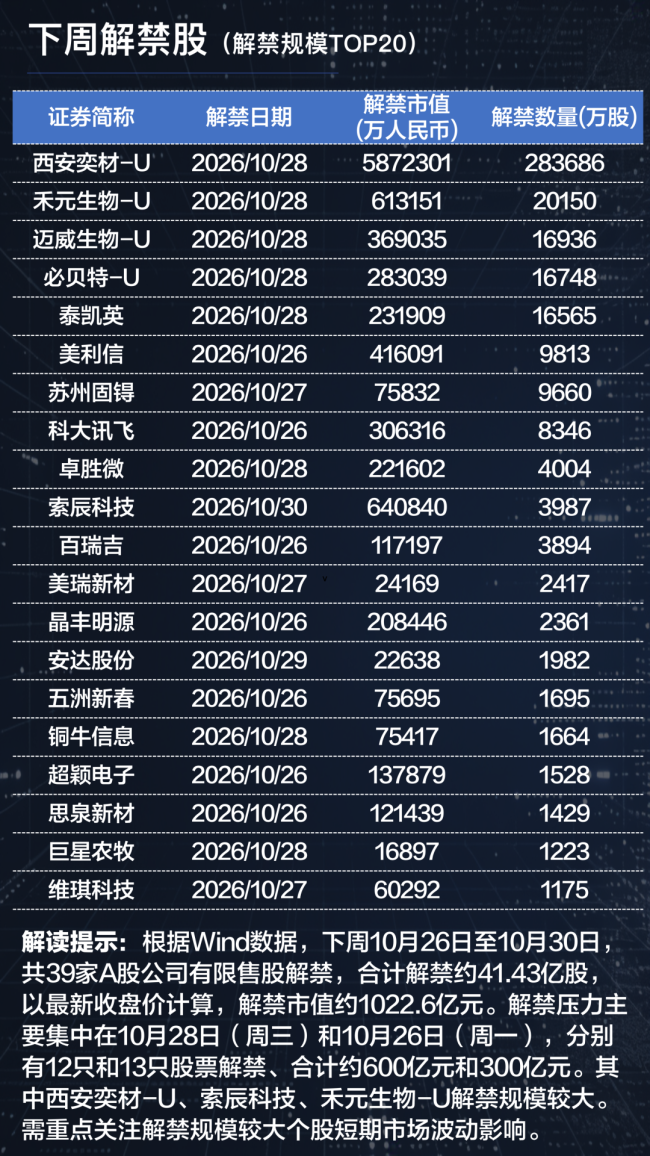
进入下周(10月26日至30日),市场将迎来一系列值得关注的事件。
国内方面,二十届五中全会将于10月26日至29日在北京举行,相关政策部署值得关注;9月规模以上工业企业利润数据也将公布,为观察工业企业盈利和周期行业景气度提供参考。
海外方面,美联储将于10月27日至28日举行议息会议,微软、谷歌、Meta等科技巨头也将陆续发布财报。全球利率预期及AI算力、云计算、半导体产业链的业绩表现,可能成为影响市场风险偏好的重要变量。
与此同时,A股三季报披露进入收官阶段,业绩兑现与市场预期之间的差异值得留意。
从近5000只个股下跌,到次日4526只个股上涨,本周A股展示了市场情绪切换的速度。反弹已经出现,但趋势是否扭转仍待观察。下周,成交能否维持活跃、上涨能否持续扩散,以及热点能否获得业绩和基本面的支撑,将是判断市场修复成色的关键。
(责任编辑:zx0600)